AI半導体相場といえば、これまではNVIDIA(エヌビディア)の一強時代でした。
「AI銘柄=GPU(画像処理半導体)」という認識で、NVIDIAやAMDの株価動向を追い続けてきた投資家も多いはずです。
しかし、米半導体大手マイクロン・テクノロジー(Micron Technology)の最新決算発表を経て、投資の主役は次のフェーズへ明確に移行しました。
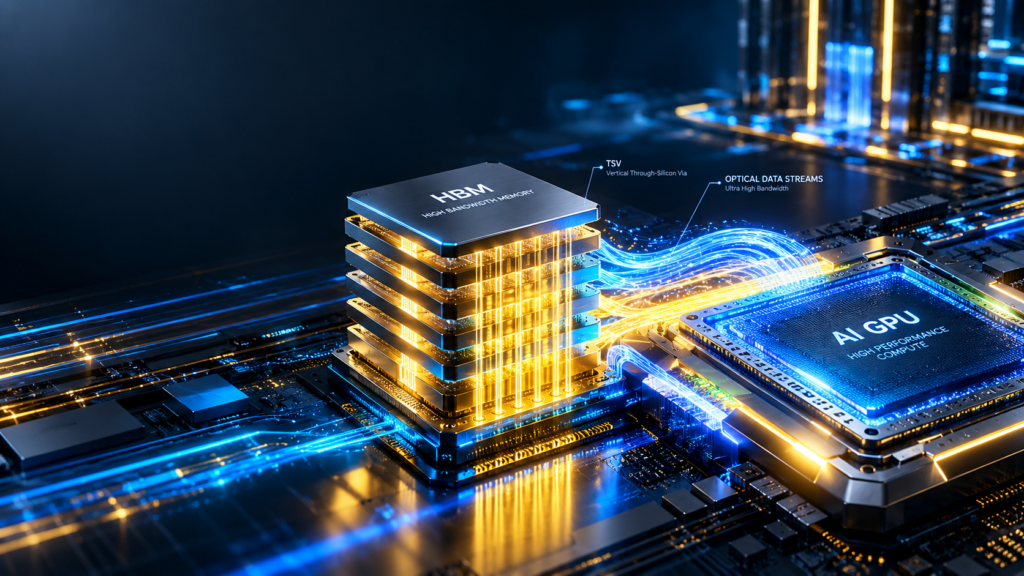
これからのAI半導体本命テーマは、GPUそのものではなく、その真横でデータを供給する「HBM(High Bandwidth Memory:高帯域幅メモリ)」です。
なぜ今、HBMがこれほどまでに注目され、巨額の資金を集めているのか?マイクロン決算のポイントから、HBMがAIのボトルネックを解消する仕組み、そして投資家が今仕込むべき日米の関連銘柄・裏方企業までを徹底解説します。
第1章【起】米マイクロン好決算の衝撃:何が起きたのか??
まずは、今回のAI相場の潮目を変えたマイクロン決算の凄まじい内容から振り返りましょう。
市場予想を大幅に超える決算と強気のガイダンス
マイクロンの決算では、売上高・1株あたり利益(EPS)ともにアナリストの事前予想を大きく上回る好数値を叩き出しました。さらに市場を驚かせたのは、次期以降の業績見通し(ガイダンス)の強気さです。
| 決算指標 | 市場予想(コンセンサス) | 実績・会社見通し | 前年同期比(YoY) | 評価 |
|---|---|---|---|---|
| 売上高 | 約76.3億ドル | 77.5億ドル (約1.15兆円) | +93% (約2倍に急増) | 🟢 絶好調 |
| 純利益(EPS) | 1.11ドル | 1.18ドル | 黒字転換 (前年同期△1.07ドル) | 🟢 絶好調 |
| 来期売上高見通し | 約83.0億ドル | 87.0億ドル±2億ドル | 急成長継続 | 🟢 予想を凌駕 |
| HBM売上成長 | 数億ドル規模 | 2024年度:数十億ドル規模へ 今期・来期生産分:ほぼ完売 | 前年比で爆発的拡大 | 🟢 超絶好調 |

かつてのメモリ市場といえば、パソコンやスマホの売れ行きに左右される「市況の波(シリコンサイクル)が激しいボラティリティ産業」でした。
しかし今回の決算で明かされたのは、「生成AI向けの需要が強烈すぎて、生産ラインをフル稼働させても注文に追いつかない」という異次元の需給逼迫状況です。
「HBM完売」というパワーワードの重み
マイクロン経営陣が投資家向け電話会見で語った「HBMの生産枠は今期・来期ともに完売(Sold Out)状態である」というコメントは、半導体セクター全体に強烈な買い安心感を与えました。
これは一時の過熱感(バブル)ではなく、企業がAIサーバーを構築する上でどうしてもHBMを買わざるを得ない現実を示しています。
第2章【承】:なぜ「GPU」から「HBM」へ主役がシフトするのか?
なぜ単なるメモリの一種に過ぎないHBMが、これほどまでに持てはやされているのでしょうか?
その理由は、生成AIが抱える最大の弱点「フォン・ノイマン・ネック(データの交通渋滞)」にあります。
【従来のAI処理の限界】
[超高速なGPU (頭脳)]  <==== (細い道:データ渋滞) ====>  [普通のDRAM (記憶)]
※いくらGPUが速くても、データの受け渡しで待ち時間が発生していた!

【HBM導入後の仕組み】
[超高速なGPU (頭脳)]  <==== (巨大超高速道路) ====>  [HBM (高積層メモリ)]
※GPUの真横に積層メモリを配置し、超並列でデータを一気に流し込む!
第3章【転】:HBM市場の「世界シェア3強」の攻防
HBMを作ることができるメーカーは、世界でたったの3社しかありません。
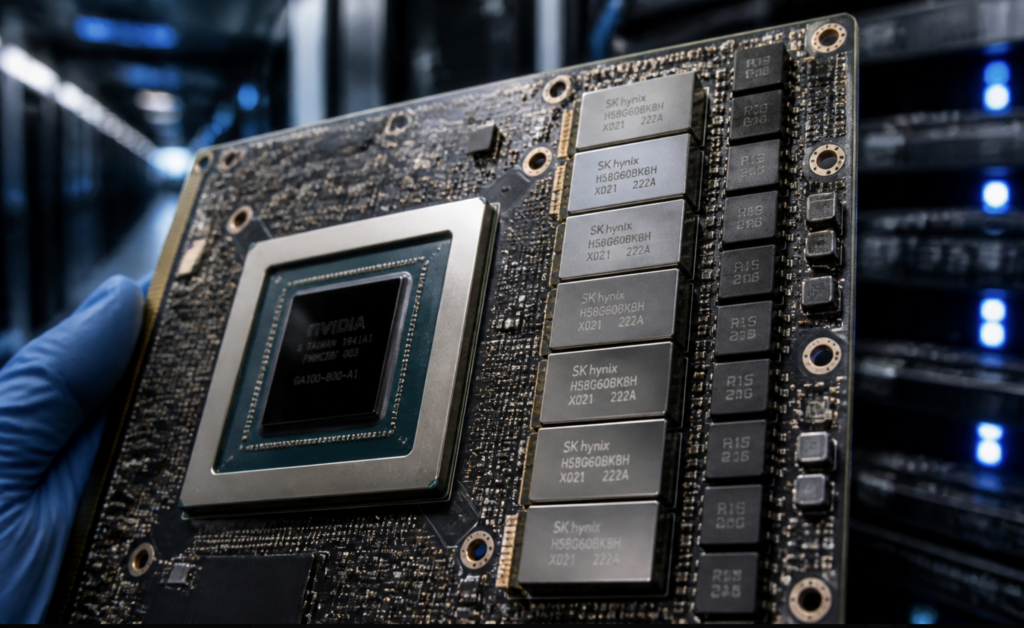
- SKハイニックス(韓国): HBMのパイオニアであり、NVIDIAへの最大サプライヤー。
- サムスン電子(韓国): 世界最大のメモリ王者だが、HBMの品質認定で後手に回り追撃中。
- マイクロン・テクノロジー(米国): シェア3位からの逆襲。最新「HBM3e」で省電力性を武器に急追。
以前はSKハイニックスがNVIDIAのHBM枠をほぼ独占していましたが、マイクロンが消費電力を約30%削減した「HBM3e」を投入したことで、NVIDIAの最新製品への採用が決定。シェアを急速に奪い始めています。
この「3強によるHBMの奪い合いと増産合戦」こそが、半導体製造装置や材料メーカーに莫大な特需をもたらしています。
第4章【結】:HBM爆発で潤う「日本株」のニッチトップ&裏方銘柄
投資家として最も知りたいのは、「マイクロンやSKハイニックスがHBMを増産すると、どの日本企業が得をするのか?」という点でしょう。
HBMは作るのが極めて難しい「難攻不落の半導体」です。そのため、製造プロセスにおいて日本の超優秀な装置・材料メーカーの技術が絶対に欠かせません。
特に注目すべき日本のHBM関連銘柄を4つピックアップします。
① ディスコ(6146):HBMの極薄切断・研磨で独占的強み
- 関連理由: HBMを作るには、DRAMチップを限界まで薄く削り(グラインディング)、綺麗に切り出す(ダイシング)必要があります。
- 強み: ディスコはこの「削る・切る」装置で世界シェア8割以上を誇る無敵企業。HBMの積層数が増えれば増やすほど、ディスコの装置が稼働しブレード(刃)などの消耗品が売れるビジネスモデルです。
② TOWA(6315):HBMの樹脂封止(モールディング)で世界トップ
- 関連理由: 縦に積み重ねた極薄のDRAMチップを、ゴミや衝撃から守るために樹脂で固める「コンプレッション成形(樹脂封止)」が必要です。
- 強み: TOWAはこのHBM用モールディング装置で世界市場をほぼ独占状態。HBM増産の波を最もダイレクトに受ける本命株のひとつです。
③ アドバンテスト(6857):HBMの複雑な検査(テスタ)で需要急増
- 関連理由: HBMは複数のチップを縦につなぐため、1箇所でも接続不良があると全体が不良品になってしまいます。そのため出荷前の「テスト工程」が従来のメモリより遥かに複雑化しています。
- 強み: メモリテスタで世界首位級のアドバンテストは、HBM専用の高機能テスタの需要が急増しており、マイクロンの設備投資拡大の恩恵をダイレクトに受けます。
④ レゾナック・ホールディングス(4004):HBM積層にかかせない「後工程材料」
- 関連理由: チップとチップを貼り付けるフィルム(NCF)や接着材料など、HBMの「パッケージング(後工程)」に必要な化学材料。
- 強み: 旧・昭和電工と日立化成が統合したレゾナックは、半導体後工程材料で世界トップシェアを誇り、海外のHBMメーカーからも絶大な信頼を得ています。
まとめ:主役交代を見逃すな!今すぐ取るべきアクション
米マイクロン・テクノロジーの決算は、AI相場の「第2幕」が切って落とされたことを告げる決定的なシグナルでした。
- 第1幕(2023年〜2024年): NVIDIAを中心とした「GPU(頭脳)」の買い漁り
- 第2幕(2025年〜2026年以降): データを供給する「HBM(メモリ・後工程)」への本格シフト
「AI銘柄はもう上がりすぎて買えない」と諦める必要はありません。
GPUの裏側で絶対に必要なHBM、そしてそれを支える日本のニッチトップ企業(ディスコ、TOWA、アドバンテスト等)や米製造装置株には、まだまだ大きな成長余地が残されています。
まずはご自身のポートフォリオを見直し、「HBM・後工程関連」の銘柄が組み込まれているかチェックすることから始めてみてはいかがでしょうか。
(免責事項) 本記事は情報の提供を目的としており、特定の銘柄の売買推奨や投資勧誘を目的としたものではありません。投資に関する最終決定は、ご自身の判断と責任において行っていただきますようお願いいたします。

それでは、また。